Wenn am Ende der Sanierung eine klare Effizienzhaus-Stufe stehen soll, ist die KfW 261 der zentrale Förderweg. Sie kombiniert einen zinsverbilligten Kredit mit einem Tilgungszuschuss, der die Restschuld mindert. Wir berechnen die erreichbare Stufe, stellen die Nachweise aus und begleiten den Antrag über Ihre Hausbank.
Förderfähige Kosten150.000 € Kredit je Wohneinheit
Höchstzuschussbis 30.000 € je Wohneinheit (EH 40 EE mit WPB-Bonus), mit NH-Klasse bis 37.500 €, mit Serieller Sanierung bis 60.000 € (eigene Rechnung)
Wichtigste RegelBestätigung zum Antrag vor Vorhabenbeginn
Kurzfassung
Gefördert wird als zinsverbilligter Kredit bis 150.000 Euro je Wohneinheit, nicht als direkter Zuschuss.
Der Tilgungszuschuss mindert nach erfolgreichem Nachweis die zurückzuzahlende Kreditsumme.
Je niedriger die Effizienzhaus-Zahl, desto höher der Zuschuss: mit Erneuerbare-Energien-Klasse 10 Prozent bei EH 40, 5 Prozent bei EH 55, bei EH 70 und 85 keiner; mit Nachhaltigkeits-Klasse jeweils 5 Punkte mehr.
Der Worst-Performing-Building-Bonus bringt zusätzlich 10 Prozentpunkte, wenn der Endenergiebedarf bei mindestens 300 kWh/(m²a) liegt oder ein Bedarfsausweis der Klasse H vorliegt.
Der Antrag läuft über die Hausbank und muss vor dem Vorhabenbeginn vorliegen, mit Bestätigung zum Antrag (BzA).
Gutgeschrieben wird der Tilgungszuschuss erst nach der Bestätigung nach Durchführung (BnD), er mindert die Kreditschuld und wird nicht bar ausgezahlt.
Kreditlogik: zinsverbilligt plus Tilgungszuschuss
Die KfW 261 ist Teil der BEG und fördert die Sanierung
eines bestehenden Wohngebäudes auf einen definierten Effizienzhaus-Standard. Anders als bei
einer Einzelmaßnahme zählt hier nicht das einzelne Bauteil, sondern das Gesamtergebnis aus
Gebäudehülle, Heizung, Warmwasser und Lüftung. Gefördert wird in zwei Schichten: Der Kredit
selbst ist zinsverbilligt, was über eine lange Zinsbindung erheblich ins Gewicht fällt, und
der Tilgungszuschuss mindert nach erfolgreichem Nachweis die
zurückzuzahlende Summe. Der maximale Kredit liegt seit dem 21.07.2026
einheitlich bei 150.000 Euro je Wohneinheit.
Die ausführliche Schritt-für-Schritt-Erklärung mit allen Nachweisen steht in unserem Ratgeber
KfW 261: Der Sanierungskredit mit Tilgungszuschuss.
Tilgungszuschuss je Effizienzhaus-Stufe
Je niedriger die Effizienzhaus-Zahl, desto höher der Tilgungszuschuss, aber auch desto
anspruchsvoller die technische Umsetzung. Mit der Reform der BEG-Richtlinie zum 21.07.2026
wurden die Sätze pauschal um 10 Prozentpunkte gesenkt, der frühere EE-Bonus entfiel.
Jede Stufe ist nur noch als Erneuerbare-Energien-Klasse (EE) oder Nachhaltigkeits-Klasse (NH,
mit QNG-PLUS-Zertifikat) förderfähig, der Normalfall mit Wärmepumpe oder Wärmenetz ist die
EE-Klasse. Die Tilgungszuschüsse je Stufe im Überblick (Stand 28.09.2026):
Stufe
Tilgungszuschuss EE-Klasse
Tilgungszuschuss NH-Klasse
Max. Kredit je Wohneinheit
EH 85
0 % (nur Zinsvorteil)
5 %
150.000 €
EH 70
0 % (nur Zinsvorteil)
5 %
150.000 €
EH 55
5 %
10 %
150.000 €
EH 40
10 %
15 %
150.000 €
EH Denkmal (nur mit Denkmal-Fachperson)
5 %
10 %
150.000 €
Worst-Performing-Building-Bonus (EH 70, 55, 40)
zusätzlich 10 Prozentpunkte
zusätzlich 10 Prozentpunkte
keine Änderung
Bonus Serielle Sanierung
zusätzlich 15 Punkte (EH 40, 55), 5 Punkte (EH 70)
ebenso
keine Änderung
Förderfähig sind in der Sanierung die Stufen Effizienzhaus 85, 70, 55
und 40 sowie die Sonderkategorie Effizienzhaus Denkmal für geschützte Gebäude; deren Begleitung darf nur eine Fachperson mit der
dena-Zulassung „Wohngebäude Denkmal“ übernehmen, die wir nicht haben. Für Baudenkmale bieten wir deshalb keine Leistungen an. Welche Stufe zu
welchem Gebäude passt, zeigt die Seite
KfW-Effizienzhaus.
EE-Klasse und Worst-Performing-Building-Bonus
Den früheren Bonus für die Erneuerbare-Energien-Klasse gibt es in dieser Form nicht mehr, er
entfiel zum 21.07.2026. Hintergrund ist, dass ein Anteil von
mindestens 65 Prozent erneuerbarer Wärme über eine
Wärmepumpe oder ein Wärmenetz inzwischen für jede Stufe vorausgesetzt
wird. Der Wärmeerzeuger bleibt damit für die Zielstufe entscheidend, bringt aber keinen eigenen
Zuschlag mehr.
Umso wichtiger ist der Worst-Performing-Building-Bonus:
10 Prozentpunkte zusätzlicher Tilgungszuschuss für die Stufen EH 70, 55 und 40.
Als Worst Performing Building gilt ein Wohngebäude, wenn eine aktuelle Energiebedarfsberechnung
einen Endenergiebedarf von mindestens 300 kWh/(m²a) oder ein Bedarfsausweis der Klasse H
vorliegt, jeweils höchstens ein Jahr alt. Der Weg über das Baujahr gilt seit dem 21.07.2026 nur
noch für Wohngebäude mit mehr als fünf Wohneinheiten und zentraler Warmwasserbereitung. Nach
unserer Einschätzung können viele unsanierte Altbauten in Berlin und Brandenburg die Grenze
erreichen, sicher sagen lässt sich das erst nach der Berechnung.
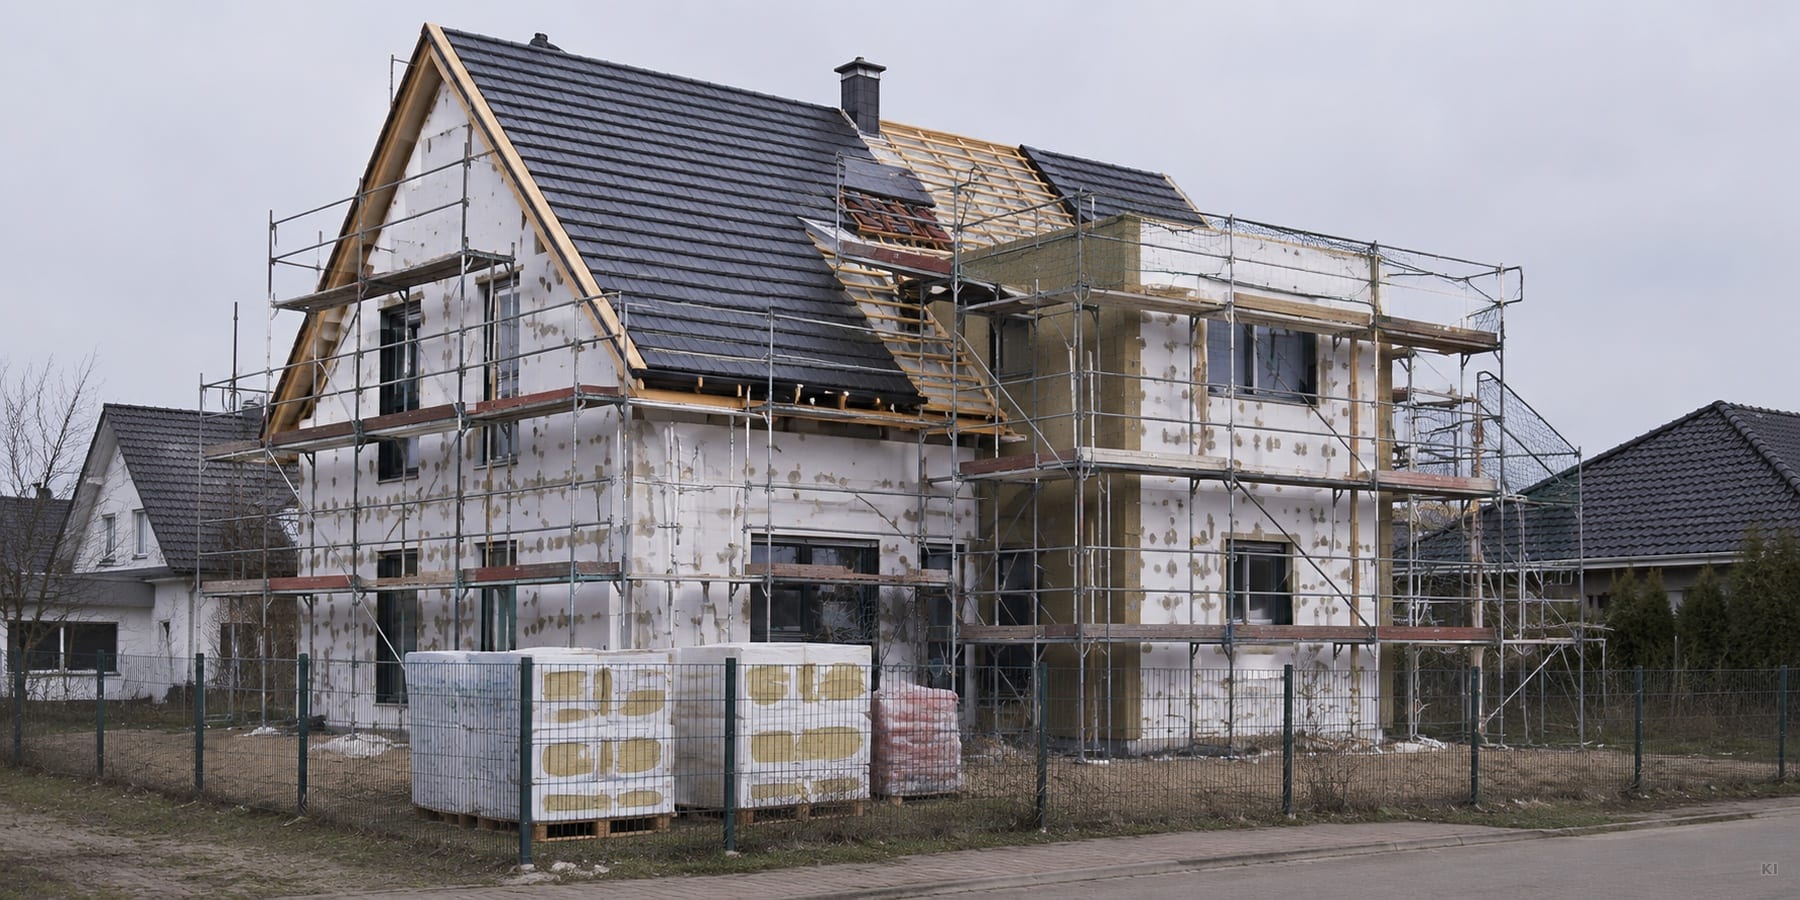
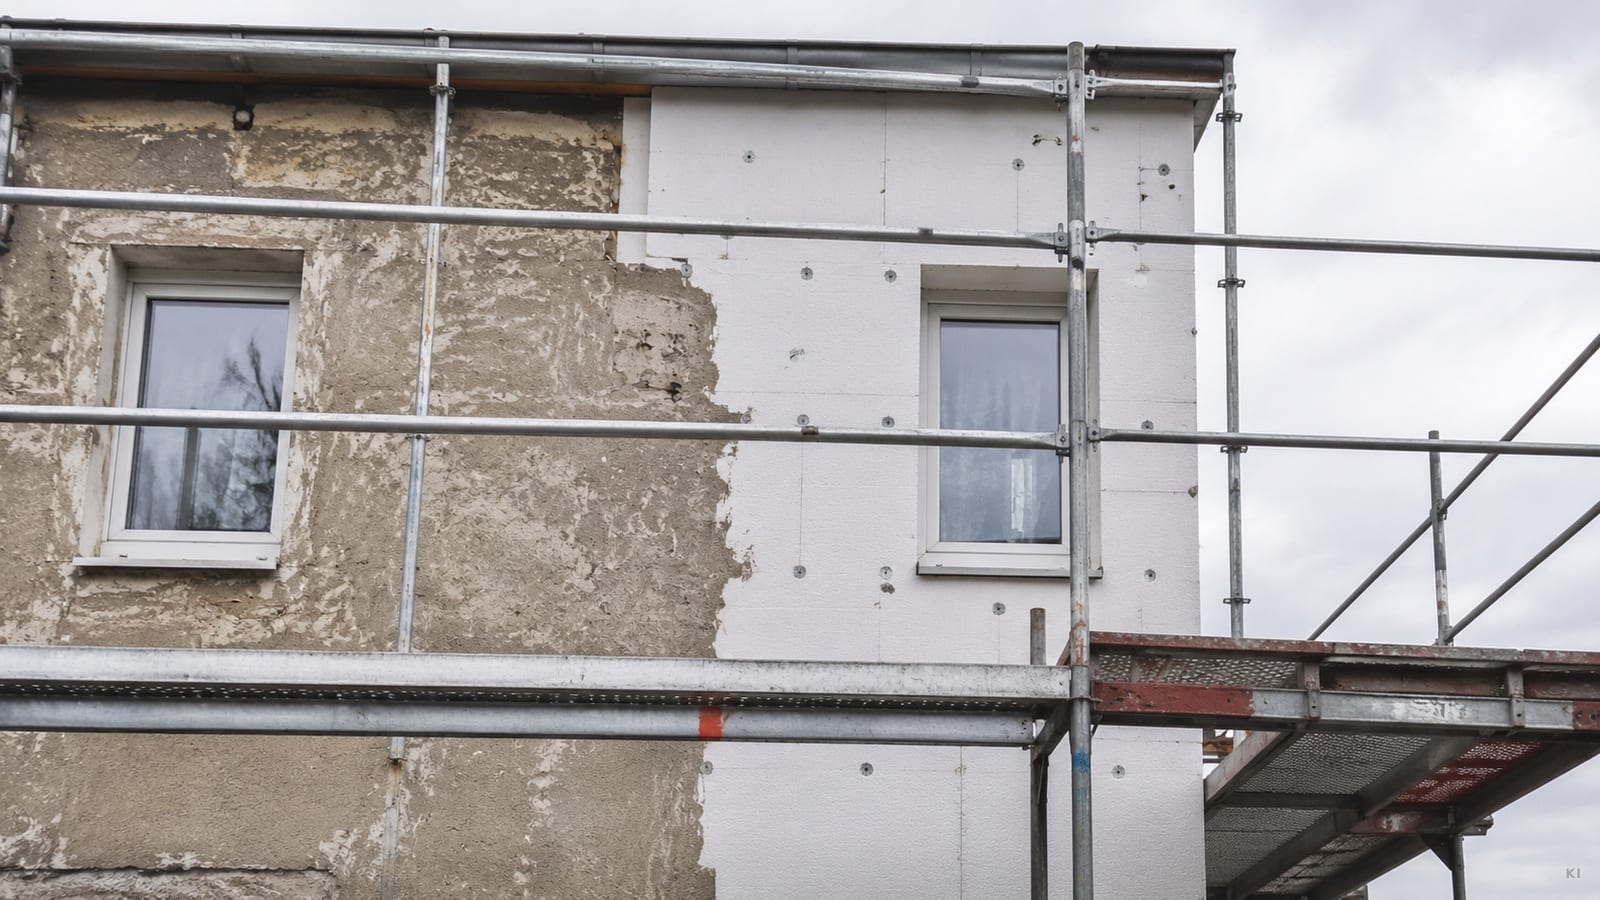
Vollsanierung zum Effizienzhaus. Hülle, Fenster und Technik werden zusammen geplant, sonst wird die Zielstufe nicht erreicht.
Beispielrechnung: was netto übrig bleibt
Angenommen wird ein Einfamilienhaus im Brandenburger Umland, Zielstufe Effizienzhaus 55 in der
Erneuerbare-Energien-Klasse (ohne Nachhaltigkeitszertifikat), das den Status als Worst
Performing Building erfüllt.
Position
Beispielwert
Hinweis
Förderfähige Sanierungskosten
180.000 €
Beispielwert, gebäudeabhängig
KfW-261-Kredit
150.000 €
Höchstbetrag je Wohneinheit
Tilgungszuschuss EH 55 EE
7.500 €
5 % des Kredits
Worst-Performing-Building-Bonus
15.000 €
10 Prozentpunkte zusätzlich
Summe Tilgungszuschuss
22.500 €
mindert die Kreditschuld
Verbleibende Kreditschuld
127.500 €
zuzüglich Zinsen, zinsverbilligt
Beispiel, Stand 28.09.2026, ohne Gewähr. Die Rechnung ersetzt keine Berechnung für
Ihr Gebäude, zeigt aber den Hebel: Die zusätzlichen 10 Prozentpunkte des Bonus verdreifachen in
diesem Fall den Zuschuss. Der Zinsvorteil über die gesamte Laufzeit ist in der Tabelle noch gar
nicht enthalten.
Bestätigung zum Antrag durch die dena-gelistete Fachperson, danach der Kreditantrag bei der Hausbank.
Ablauf über die Hausbank: BzA, Antrag, BnD
Die Einbindung einer dena-gelisteten Energieeffizienz-Fachperson ist Pflicht, nicht Option. Sie
berechnet die erreichbare Stufe und stellt vor dem Antrag die Bestätigung zum Antrag (BzA) mit
Vorhabennummer aus. Ohne diese Nummer nimmt keine Hausbank den Antrag entgegen. Nach Abschluss
der Bauarbeiten prüft dieselbe Fachperson die Ausführung und stellt die Bestätigung nach
Durchführung (BnD) aus. Erst damit schreibt die KfW den Tilgungszuschuss dem Kredit gut,
eine Barauszahlung gibt es nicht. Die Gutschrift erfolgt zum nächsten Verrechnungszeitpunkt,
2, 4 oder 5 Jahre nach der Zusage, die BnD muss mindestens 4 Monate vorher eingereicht sein.
Schritt
Zeitpunkt
Wer
Folge bei Fehlen
Effizienzhaus-Berechnung (QP, HT)
vor Antrag
dena-gelistete Fachperson
kein Antrag möglich
Bestätigung zum Antrag (BzA)
vor Vorhabenbeginn
dena-gelistete Fachperson
Förderung verloren
Kreditantrag
vor Vorhabenbeginn
Hausbank
keine Zusage
Baubegleitung und Qualitätssicherung
während der Bauphase
dena-gelistete Fachperson
Qualitäts- und Rückforderungsrisiko
Bestätigung nach Durchführung (BnD)
nach Abschluss
dena-gelistete Fachperson
keine Gutschrift des Tilgungszuschusses
Vorhabenbeginn: der teuerste Fehler
Der Vorhabenbeginn ist der Abschluss eines Liefer- oder
Leistungsvertrags mit einer ausführenden Firma. Planungsleistungen und die Erstellung der BzA
sind ausdrücklich ausgenommen, sie müssen sogar vorher erfolgen. Verträge vor dem Antrag sind
nur zulässig, wenn sie unter der aufschiebenden oder auflösenden Bedingung der Förderzusage
stehen oder wenn vorher ein dokumentiertes Beratungsgespräch mit dem Finanzierungspartner
stattgefunden hat (Formular der KfW). Im zweiten Fall gilt erst der Baubeginn vor Ort als
Vorhabenbeginn.
Praktisch heißt das: erst Berechnung und BzA, dann Antrag über die Hausbank, dann verbindliche
Aufträge an die Gewerke.
Wer diese Reihenfolge umdreht und weder eine Förderbedingung vereinbart noch das
Beratungsgespräch dokumentiert hat, verliert die Förderung vollständig und kann das nachträglich
nicht heilen.
Wann sich der Kreditweg lohnt
Der Kreditweg ist nicht immer die beste Lösung. Wer nur einzelne Bauteile erneuert, fährt oft
mit den BEG-Einzelmaßnahmen beim BAFA besser, die als direkter Zuschuss
ausgezahlt werden: 15 Prozent Grundförderung, mit iSFP 5 Prozentpunkte mehr auf
den Kostenanteil über 30.000 Euro je Antrag, bei einem Kostendeckel von 30.000 Euro für die
erste Wohneinheit, mit iSFP 60.000 Euro. Für ein klar definiertes Zielniveau am ganzen Gebäude
ist dagegen die KfW 261 der passende Weg, zumal der Worst-Performing-Building-Bonus und der
Zinsvorteil zusammen erheblich wirken. Beide Wege schließen sich aus: Eine
Kombination von KfW 261 und BEG-Einzelmaßnahmen ist nicht zulässig, nach
Abschluss eines Vorhabens in einem der beiden Programme kann das andere frühestens nach 3 Jahren
beantragt werden. Der iSFP selbst bringt bei der KfW 261 keinen Bonus, er dient dort als
Planungsgrundlage für die Zielstufe. Den Vergleich der Programme finden Sie auf
der Seite KfW-Förderung, die Zuschusswege auf
BAFA.
So gehen wir vor
Als dena-gelistete Energieberatung übernehmen wir den kompletten Prozess: Wir berechnen
Primärenergiebedarf und Transmissionswärmeverlust, legen mit Ihnen die wirtschaftlich sinnvolle
Zielstufe fest, stellen die BzA aus, begleiten den Antrag über Ihre Hausbank und prüfen mit
der Baubegleitung, ob die geplante Stufe im gebauten Zustand erreicht wird. Zum
Schluss stellen wir die BnD aus. Bei Baudenkmälern und sonstiger besonders erhaltenswerter
Bausubstanz ist dafür eine Fachperson mit Denkmal-Zulassung nötig, die wir nicht haben. Für Baudenkmale bieten wir deshalb keine Leistungen an. Ergänzende Landesprogramme prüfen wir für
Berlin und Brandenburg mit.
Stand 28.09.2026. Alle genannten Sätze sind Orientierungswerte, verbindlich sind allein die
aktuellen KfW-Merkblätter. Angaben ohne Gewähr, Änderungen vorbehalten.
Beim Effizienzhaus führt kein Weg an der Baubegleitung vorbei
Fachplanung und Baubegleitung durch eine dena-gelistete Energieeffizienz-Fachperson sind hier Fördervoraussetzung, und genau dieses Honorar fördert die KfW über einen zusätzlichen Kreditbetrag mit 50 Prozent Tilgungszuschuss.
ab 4.900 € Festpreis Ein- und Zweifamilienhaus, mit KfW-Kredit Eigenanteil 2.450 €
Mit KfW-Kredit 261 übernimmt die KfW nach Bewilligung 50 Prozent des Honorars als Tilgungszuschuss
Bestätigung zum Antrag und nach Durchführung inklusive
Mehrfamilienhäuser kalkulieren wir vor Beauftragung
Alle Festpreise im Überblick: KfW-Förderbegleitung für Effizienzhaus-Sanierung
Ein- und Zweifamilienhaus Fachplanung und Baubegleitung komplett
ab 2.450 € Ihr Eigenanteil nach Förderung
Mehrfamilienhaus Ab 3 Wohneinheiten
auf Anfrage Festpreis vor Beauftragung
Energetische Gesamtbilanzierung und Effizienzhaus-Nachweis Bestätigung zum Antrag (BzA) und Bestätigung nach Durchführung (BnD) inklusive.
enthalten
Alle Preise sind Endpreise (als Kleinunternehmer nach § 19 UStG berechnen wir keine Umsatzsteuer) für Objekte in Berlin und Brandenburg. Der genaue Preis richtet sich nach Ihren Angaben, verbindlich ist erst unser Angebot. Förderangaben ohne Gewähr. Details auf der Seite KfW-Förderbegleitung für Effizienzhaus-Sanierung.
Häufige Fragen
Bekomme ich das Geld als Zuschuss ausgezahlt?
Nein, die KfW 261 ist ein zinsverbilligter Kredit. Der Tilgungszuschuss mindert nach erfolgreichem Nachweis die zurückzuzahlende Kreditsumme und wirkt damit wie ein Zuschuss, bleibt aber an den Kredit gekoppelt. Einen reinen Investitionszuschuss für die Effizienzhaus-Stufe gibt es nicht. Wer keinen Kredit aufnehmen möchte, prüft stattdessen den Zuschussweg über die BEG-Einzelmaßnahmen.
Wie hoch ist der Tilgungszuschuss?
Er hängt von der erreichten Effizienzhaus-Stufe und der Klasse ab. Mit Erneuerbare-Energien-Klasse (EE), dem Normalfall mit Wärmepumpe oder Wärmenetz, sind es 10 Prozent bei EH 40 und 5 Prozent bei EH 55, bei EH 70 und EH 85 gibt es keinen Tilgungszuschuss. Mit Nachhaltigkeits-Klasse (NH, QNG-PLUS-Zertifikat) jeweils 5 Punkte mehr: 15 Prozent bei EH 40, 10 Prozent bei EH 55, 5 Prozent bei EH 70 und EH 85. Effizienzhaus Denkmal: 5 Prozent (EE) bzw. 10 Prozent (NH). Mit der Reform der BEG-Richtlinie zum 21.07.2026 wurden die Sätze pauschal um 10 Prozentpunkte gesenkt. Verbindlich sind allein die im aktuellen KfW-Merkblatt veröffentlichten Konditionen, die wir vor jedem Antrag tagesaktuell prüfen.
Was ist mit der Erneuerbare-Energien-Klasse?
Den früheren Bonus für die Erneuerbare-Energien-Klasse gibt es in dieser Form nicht mehr, er entfiel zum 21.07.2026 im Zuge der Reform. Hintergrund ist, dass ein Anteil von mindestens 65 Prozent erneuerbarer Wärme, etwa über eine Wärmepumpe oder ein Wärmenetz, inzwischen für jede Stufe als Mindestvoraussetzung gilt, Gas-Wärmeerzeuger sind nicht förderfähig. Der Wärmeerzeuger bleibt damit für die Zielstufe entscheidend, bringt aber keinen eigenen Zuschlag mehr. Für die Planung heißt das: Die erneuerbare Wärmeerzeugung gehört von Anfang an in das Maßnahmenpaket.
Was ist der Worst-Performing-Building-Bonus?
Er bringt 10 Prozentpunkte zusätzlichen Tilgungszuschuss für die Stufen EH 70, 55 und 40. Seit dem 21.07.2026 gilt ein Wohngebäude als Worst Performing Building, wenn eine aktuelle Energiebedarfsberechnung einen Endenergiebedarf von mindestens 300 kWh/(m²a) ergibt oder ein gültiger Bedarfsausweis der Klasse H vorliegt, jeweils höchstens ein Jahr alt. Der Weg über das Baujahr gilt nur noch für Wohngebäude mit mehr als fünf Wohneinheiten und zentraler Warmwasserbereitung. Ob ein unsanierter Altbau die Grenze erreicht, zeigt erst die Berechnung. Der maximale Kredit je Wohneinheit ändert sich dadurch nicht. In der Wirkung kann der Bonus den Zuschuss je nach Zielstufe deutlich erhöhen.
Muss ich mein Haus komplett auf einmal sanieren?
Für die KfW 261 muss am Ende die geplante Effizienzhaus-Stufe nachweisbar sein. Die Umsetzung lässt sich zeitlich strecken, wenn das Maßnahmenpaket von Anfang an schlüssig auf diese Stufe hin geplant ist und im Antrag so hinterlegt wurde. Wer lieber ohne festes Zielniveau in Etappen saniert, ist mit den BEG-Einzelmaßnahmen und einem iSFP oft besser bedient. Welcher Weg passt, entscheidet sich am Umfang des Vorhabens und am Budget.
Wie läuft der Antrag über die Hausbank?
Zuerst berechnet eine dena-gelistete Fachperson die erreichbare Stufe und stellt die Bestätigung zum Antrag (BzA) mit Vorhabennummer aus. Ohne diese Nummer nimmt keine Hausbank den Antrag entgegen. Mit der BzA stellen Sie den Kreditantrag bei Ihrer Hausbank oder einem anderen Finanzierungspartner, der ihn an die KfW weiterreicht, und zwar vor dem Vorhabenbeginn. Verträge mit den Gewerken schließen Sie vorher nur mit aufschiebender oder auflösender Bedingung der Förderzusage oder nach einem dokumentierten Beratungsgespräch mit dem Finanzierungspartner (Formular der KfW), dann gilt erst der Baubeginn vor Ort als Vorhabenbeginn.
Wann gilt das Vorhaben als begonnen?
Als Vorhabenbeginn zählt in der Regel der Abschluss eines Liefer- oder Leistungsvertrags mit einer ausführenden Firma. Planungsleistungen und die Erstellung der BzA sind davon ausdrücklich ausgenommen, sie müssen sogar vorher erfolgen. Wer die Reihenfolge umdreht und vorab ohne Förderbedingung und ohne dokumentiertes Beratungsgespräch mit dem Finanzierungspartner beauftragt, verliert die Förderung vollständig, nachträglich heilen lässt sich das nicht. Dieser Fehler kostet in der Regel ein Vielfaches des Beratungshonorars.
Was passiert, wenn die geplante Stufe verfehlt wird?
Die Bestätigung nach Durchführung bescheinigt die tatsächlich erreichte Stufe. Wird das Ziel verfehlt, kann sich der Tilgungszuschuss verringern oder ganz entfallen. Genau deshalb sichert eine durchgehende Baubegleitung die Ausführung ab, statt erst am Bauende zu prüfen. Zwischen BzA und BnD liegen Ausschreibung, Vergabe, Ausführungskontrolle und Dokumentation.
Sind Fachplanung und Baubegleitung förderfähig?
Ja, die Kosten für Fachplanung und Baubegleitung sind über einen zusätzlichen KfW-Kreditbetrag mit 50 Prozent Tilgungszuschuss förderfähig und refinanzieren damit einen Teil des Honorars. Weil ohne diese Begleitung weder BzA noch BnD entstehen, ist sie ohnehin Voraussetzung für die Förderung. Bei Ein- und Zweifamilienhäusern sind bis zu 10.000 Euro je Vorhaben förderfähig, also bis zu 5.000 Euro Tilgungszuschuss, bei Mehrfamilienhäusern 4.000 Euro je Wohneinheit, höchstens 40.000 Euro je Vorhaben (Stand 28.09.2026).
Lässt sich die KfW 261 mit Landesförderung kombinieren?
Ja, grundsätzlich. In Berlin lässt sich der KfW-Kredit bei vermieteten Wohngebäuden über die Investitionsbank Berlin um bis zu 0,6 Prozent pro Jahr zusätzlich zinsverbilligen, selbstnutzende Eigentümer:innen beantragen ihn über ihre Hausbank und können ergänzend ein Modernisierungsdarlehen der IBB nutzen. In Brandenburg lässt sich die KfW-Förderung für selbst genutztes Wohneigentum mit der ILB-Wohneigentumsförderung kombinieren, einem eigenen Landesprogramm mit Zuschuss und zinsfreiem Darlehen, mit Einkommensgrenzen und nur in festgelegten innerstädtischen Gebieten (etwa Sanierungsgebieten und „Vorranggebieten Wohnen“) bei Baukosten ab 500 Euro je Quadratmeter. Bundes- und Landesförderung lassen sich grundsätzlich kombinieren, solange die öffentlichen Mittel zusammen höchstens 60 Prozent der förderfähigen Kosten ausmachen. Ausgeschlossen ist die Kombination mit BEG-Einzelmaßnahmen (BAFA und KfW 458) (Stand 28.09.2026).
„Der Energieberater war kompetent und hat mir einen gut gegliederten und leicht verständlichen Sanierungsfahrplan erstellt.“Evrim B. · Google-Bewertung„Sehr gründliche und kompetente Beratung. Der Sanierungsfahrplan wurde uns im Detail erklärt.“Kathrin M. · Google-Bewertung„Sehr empfehlenswerte Energieberatung! Die Beratung war kompetent, ehrlich und gut verständlich. Es wurde nichts verkauft, was wir nicht brauchen.“Senol D. · Google-Bewertung„Herr Hassan ist unglaublich freundlich, kompetent und nimmt sich die Zeit, alle Fragen ausführlich und verständlich zu beantworten.“Peter B. · Google-Bewertung„Sehr toller Service. Danke für die Beratung!“Voßgor G. · Google-Bewertung
„Der Energieberater war kompetent und hat mir einen gut gegliederten und leicht verständlichen Sanierungsfahrplan erstellt.“Evrim B. · Google-Bewertung„Sehr gründliche und kompetente Beratung. Der Sanierungsfahrplan wurde uns im Detail erklärt.“Kathrin M. · Google-Bewertung„Sehr empfehlenswerte Energieberatung! Die Beratung war kompetent, ehrlich und gut verständlich. Es wurde nichts verkauft, was wir nicht brauchen.“Senol D. · Google-Bewertung„Herr Hassan ist unglaublich freundlich, kompetent und nimmt sich die Zeit, alle Fragen ausführlich und verständlich zu beantworten.“Peter B. · Google-Bewertung„Sehr toller Service. Danke für die Beratung!“Voßgor G. · Google-Bewertung
„Der Energieberater war kompetent und hat mir einen gut gegliederten und leicht verständlichen Sanierungsfahrplan erstellt.“Evrim B. · Google-Bewertung„Sehr gründliche und kompetente Beratung. Der Sanierungsfahrplan wurde uns im Detail erklärt.“Kathrin M. · Google-Bewertung„Sehr empfehlenswerte Energieberatung! Die Beratung war kompetent, ehrlich und gut verständlich. Es wurde nichts verkauft, was wir nicht brauchen.“Senol D. · Google-Bewertung„Herr Hassan ist unglaublich freundlich, kompetent und nimmt sich die Zeit, alle Fragen ausführlich und verständlich zu beantworten.“Peter B. · Google-Bewertung„Sehr toller Service. Danke für die Beratung!“Voßgor G. · Google-Bewertung
„Der Energieberater war kompetent und hat mir einen gut gegliederten und leicht verständlichen Sanierungsfahrplan erstellt.“Evrim B. · Google-Bewertung„Sehr gründliche und kompetente Beratung. Der Sanierungsfahrplan wurde uns im Detail erklärt.“Kathrin M. · Google-Bewertung„Sehr empfehlenswerte Energieberatung! Die Beratung war kompetent, ehrlich und gut verständlich. Es wurde nichts verkauft, was wir nicht brauchen.“Senol D. · Google-Bewertung„Herr Hassan ist unglaublich freundlich, kompetent und nimmt sich die Zeit, alle Fragen ausführlich und verständlich zu beantworten.“Peter B. · Google-Bewertung„Sehr toller Service. Danke für die Beratung!“Voßgor G. · Google-Bewertung
„Der Energieberater war kompetent und hat mir einen gut gegliederten und leicht verständlichen Sanierungsfahrplan erstellt.“Evrim B. · Google-Bewertung„Sehr gründliche und kompetente Beratung. Der Sanierungsfahrplan wurde uns im Detail erklärt.“Kathrin M. · Google-Bewertung„Sehr empfehlenswerte Energieberatung! Die Beratung war kompetent, ehrlich und gut verständlich. Es wurde nichts verkauft, was wir nicht brauchen.“Senol D. · Google-Bewertung„Herr Hassan ist unglaublich freundlich, kompetent und nimmt sich die Zeit, alle Fragen ausführlich und verständlich zu beantworten.“Peter B. · Google-Bewertung„Sehr toller Service. Danke für die Beratung!“Voßgor G. · Google-Bewertung
„Der Energieberater war kompetent und hat mir einen gut gegliederten und leicht verständlichen Sanierungsfahrplan erstellt.“Evrim B. · Google-Bewertung„Sehr gründliche und kompetente Beratung. Der Sanierungsfahrplan wurde uns im Detail erklärt.“Kathrin M. · Google-Bewertung„Sehr empfehlenswerte Energieberatung! Die Beratung war kompetent, ehrlich und gut verständlich. Es wurde nichts verkauft, was wir nicht brauchen.“Senol D. · Google-Bewertung„Herr Hassan ist unglaublich freundlich, kompetent und nimmt sich die Zeit, alle Fragen ausführlich und verständlich zu beantworten.“Peter B. · Google-Bewertung„Sehr toller Service. Danke für die Beratung!“Voßgor G. · Google-Bewertung
Kundenstimmen: Der Energieberater war kompetent und hat mir einen gut gegliederten und leicht verständlichen Sanierungsfahrplan erstellt. Außerdem war er sehr freundlich und hat alle meine Fragen beantwortet. (Evrim B.) Sehr gründliche und kompetente Beratung. Der Sanierungsfahrplan wurde uns im Detail erklärt. Es hat alles problemlos geklappt. Super! (Kathrin M.) Sehr empfehlenswerte Energieberatung! Die Beratung war kompetent, ehrlich und gut verständlich. Es wurde nichts verkauft, was wir nicht brauchen. Alle Fragen wurden geduldig beantwortet, und wir wussten danach genau, welche Maßnahmen sinnvoll sind und welche Förderungen wir nutzen können. Die Kommunikation war schnell und zuverlässig, Termine wurden eingehalten. Wir sind rundum zufrieden und würden jederzeit wieder beauftragen. (Senol D.) Ich habe heute meinen Vertrag bei Herrn Hassan abgeschlossen und bin rundum zufrieden! Herr Hassan ist unglaublich freundlich, kompetent und nimmt sich die Zeit, alle Fragen ausführlich und verständlich zu beantworten. Man merkt sofort, dass hier nicht der Profit im Vordergrund steht, sondern eine ehrliche Beratung und die Zufriedenheit der Kunden. Ich habe mich bestens aufgehoben und beraten gefühlt. Vielen Dank für den tollen Service absolut empfehlenswert! (Peter B.) Sehr toller Service. Danke für die Beratung! (Voßgor G.)